
物語で学ぶ・全15話
ストーリーで読む家族信託税務
契約書を作ったあとから、本当の問題が始まった。
母が所有する賃貸マンションで、水漏れが起きました。
修繕工事を急がなければなりません。しかし、母は管理会社から説明を受けたことを覚えていません。
近くに住む長女が代わりに対応しようとしても、長女はマンションの所有者ではありません。工事の契約も、銀行からの借入れも、当然に母の代わりにできるわけではありません。
そこで山田家は、母を委託者兼受益者、長女を受託者とする家族信託を始めます。
これで、母の財産を長女が管理できる。
山田家は、ひとまず安心したつもりでした。
ところが、家族信託を始めると、次々に新しい疑問が生じます。
長女の名義に登記を移したら、贈与税がかかるのでしょうか。
長女が管理する口座へ入った家賃は、母と長女のどちらの所得になるのでしょうか。
長女に支払う受託者報酬は、経費になるのでしょうか。
2,000万円の大規模修繕は、全額をその年の経費にできるのでしょうか。
母が亡くなったとき、登記名義が長女のままでも相続税はかかるのでしょうか。
そして、信託したマンションを売り、信託を終わらせるときには、誰にどのような税金がかかるのでしょうか。
本連載は、東京都内に賃貸マンションを所有する山田家で起こる出来事を通じて、家族信託の開始、運用、申告、相続、終了までの税務をたどる、全15話の物語です。
物語の中心は税務です。
ただし、家族信託の税務は、信託契約の内容、受託者の権限、不動産登記、銀行との契約などを確認しなければ判断できません。そのため、税務上の結論に必要な範囲で、法律、契約、登記、金融機関の実務についても取り上げます。
※本連載に登場する人物、財産、契約、取引その他の設定は、家族信託の税務を説明するために設けた架空のものです。特定の実在するご家族、相談者または案件を示すものではありません。
物語の舞台
山田和子さんは78歳。
夫を5年前に亡くし、東京都内にある5階建ての賃貸マンションを所有しています。
1階には飲食店と事務所が入り、2階から5階までは12戸の住宅です。
年間の家賃収入は約1,500万円。相続税評価額は約1億2,000万円で、銀行からの借入金が約3,000万円残っています。
マンションは築25年を迎えました。
外壁、屋上防水、給排水管などの劣化が進み、約2,000万円の大規模修繕が必要になっています。
しかし、和子さんには物忘れが目立つようになりました。
管理会社から見積書を受け取っても、その内容を覚えていません。工事を行うかどうかを尋ねられても、自分で判断することが難しくなりつつあります。
近くに住む長女の美咲さんが管理を手伝っていますが、美咲さんには、所有者である母に代わって自由に契約を結ぶ権限はありません。
一方、名古屋に住む長男の健一さんは、母の財産に関する権限と情報が、美咲さん一人に集中することを心配しています。
財産管理を止めないためには、どうすればよいのか。
管理を任される人と、経済的な利益を受ける人を、どのように分ければよいのか。
母の生活を守りながら、兄妹の公平をどう確保するのか。
山田家は、顧問税理士と司法書士へ相談し、家族信託の検討を始めます。
山田家の財産
山田家が検討の対象とする主な財産は、次のとおりです。
賃貸マンション
- 所在地 東京都内
- 建物 5階建て
- 1階 飲食店1区画、事務所1区画
- 2階から5階 住宅12戸
- 年間家賃収入 約1,500万円
- 店舗・事務所部分の家賃 年間約300万円
- 住宅部分の家賃 年間約1,200万円
- 相続税評価額 約1億2,000万円
- 借入金残高 約3,000万円
- 築年数 25年
- 大規模修繕の見込額 約2,000万円
信託する現金
賃貸マンションの管理、修繕その他の支払いに備えるため、現金1,000万円を信託財産に含めます。
信託しない財産
和子さんが住んでいる自宅と、日常の生活費に使用する預金は、信託財産に含めません。
家族信託を利用するからといって、和子さんの財産をすべて信託するわけではありません。
主な登場人物
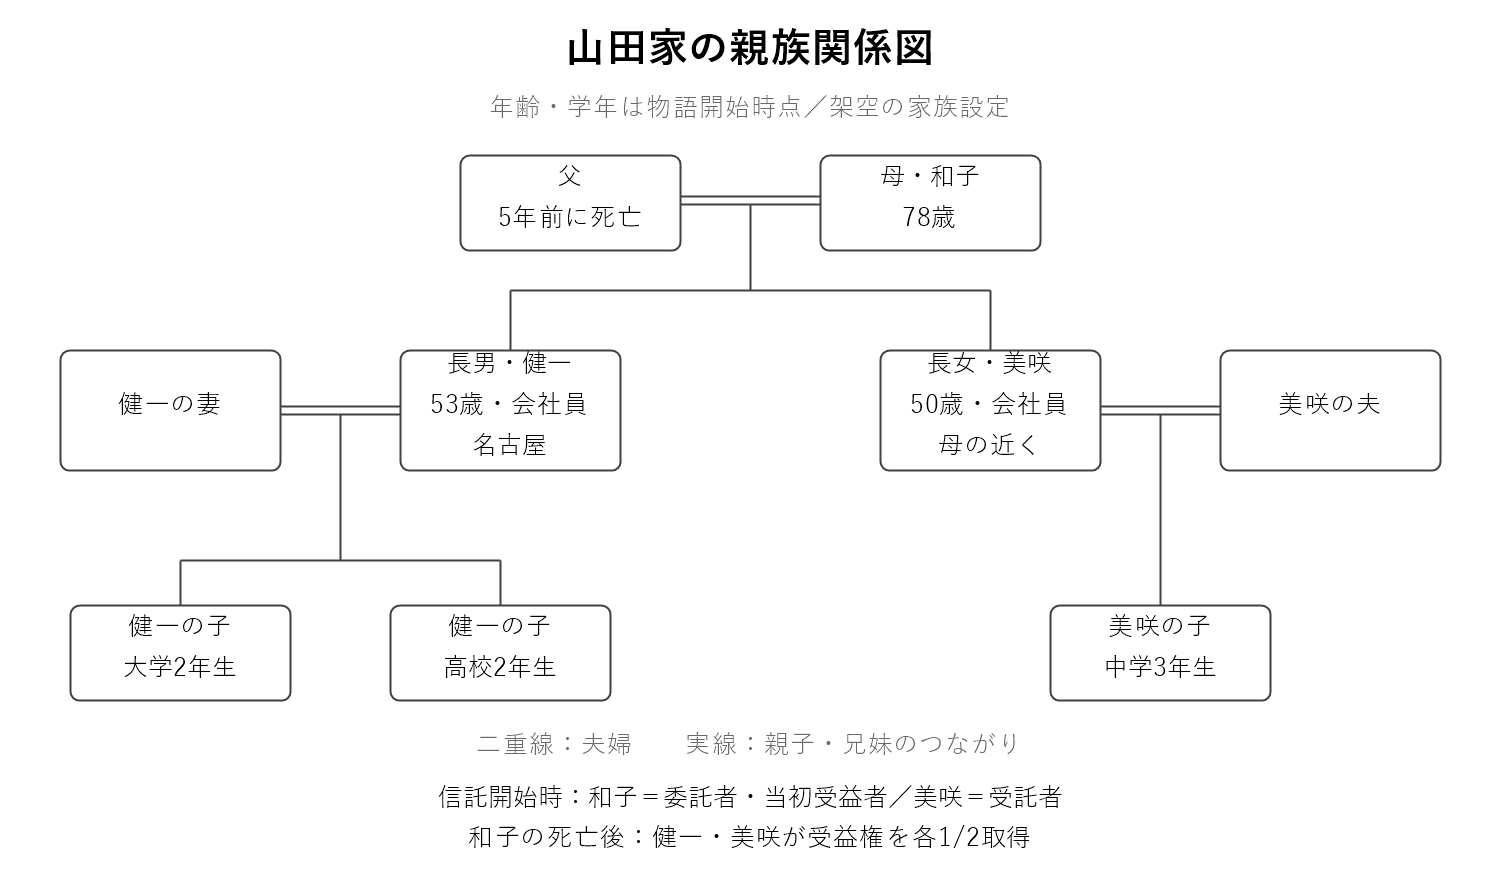
山田美咲
50歳。和子さんの長女で、本連載の主人公です。
会社に勤めながら、夫と中学3年生の子どもとの生活を送っています。母の近くに住み、困り事があればまず自分が動いてきました。管理会社との連絡や修繕の手配にも慣れていますが、仕事と家庭の合間に対応する負担は小さくありません。兄が情報共有を求める理由は理解しながらも、「実際に動くのは私なのに」という気持ちになることもあります。
家族信託では、賃貸マンションを管理する受託者になります。
美咲さんは、受託者として相応の時間を使い、責任を負う以上、受託者報酬を受け取ることには理由があると考えています。
しかし、報酬を受け取れば、母の必要経費になるとは限りません。美咲さん自身の所得として、どのように申告するのかという問題も生じます。
家族のために引き受けた財産管理が、税務上はどのように扱われるのか。
美咲さんは、受託者になって初めて、その複雑さを知ることになります。
山田和子
78歳。美咲さんと健一さんの母です。
夫から引き継いだマンションを、入居者に迷惑をかけずに守りたいと考えています。近くで動いてくれる美咲を頼りにしていますが、美咲だけに負担が集中することも心配です。「最後は二人で半分ずつ」という希望には、兄妹が争わずにいてほしいという思いもあります。
不動産所得の確定申告を続けてきました。
最近は物忘れが目立ち、大規模修繕などの重要な判断が難しくなりつつあります。
しかし、一棟の賃貸マンションを兄妹で半分ずつ受け継ぐことが、管理、収入、税務にどのような影響を与えるのかまでは、十分に理解できていません。
家族信託では、委託者兼当初受益者になります。
山田健一
53歳。和子さんの長男です。
妻と大学2年生・高校2年生の子ども2人と名古屋で暮らしています。母の近くで動いてくれる美咲には感謝しています。ただ、離れているからこそ、母の様子やマンションの収支が見えないことに不安があります。美咲を疑いたいのではなく、大きな財産の判断を妹一人に任せたまま、自分だけ知らずにいることを避けたいと考えています。
「美咲に任せることには反対しない。でも、何をしているのかは分かるようにしてほしい」
その希望を受け、山田家では、美咲さんが健一さんへ半年ごとに収支と管理状況を報告することにします。
顧問税理士
和子さんの不動産所得の確定申告を、以前から担当しています。
信託契約を作成する前にその内容を確認し、所得税、消費税、相続税などの税務上の取扱いを検討します。
家族信託の税務は、「家族信託を利用している」という事実だけでは判断できません。
誰が受益者なのか。受託者にどのような権限があるのか。受益者の死亡後に信託が続くのか。残った財産を誰が受け取るのか。
顧問税理士は、税務上の結論を出す前に、信託契約の内容を確認する必要があることを山田家へ説明します。
司法書士
顧問税理士から紹介された、家族信託と不動産登記を扱う司法書士です。
山田家の希望を確認し、信託契約の設計、受託者の権限、信託登記などを担当します。
司法書士は契約と登記を担当し、税務上の取扱いについては顧問税理士が検討します。
山田家は、両者の役割を分けながら、契約と税務の内容に食い違いが生じないように準備を進めます。
山田家が選んだ仕組み
山田家では、次の内容を基本として家族信託を始めます。
- 委託者 山田和子
- 受託者 山田美咲
- 当初受益者 山田和子
- 信託財産 賃貸マンションと管理用現金1,000万円
- 信託の目的 和子さんの生活の安定と財産の適切な管理
美咲さんには、賃貸管理、修繕、契約更新などを行う権限を持たせます。
一定の条件のもとで、借入れやマンションの売却もできるようにします。受託者報酬についても、信託契約に定めます。
和子さんが亡くなっても、信託は自動的には終了しません。
和子さんの死亡後は、健一さんと美咲さんが受益権を2分の1ずつ取得します。
二人が受ける経済的な利益は2分の1ずつです。一方、マンションの管理は、受託者である美咲さんが引き続き担当します。
将来はマンションを売却し、借入金、仲介手数料、税金などを精算します。そのうえで残った財産を健一さんと美咲さんへ分配し、信託を終了する計画です。
もっとも、契約書にそのように書けば、すべてが予定どおりに進むとは限りません。
銀行が融資に応じるかどうかは、銀行が判断します。
マンションを売るべき時期は、契約書だけでは決まりません。
税務上の取扱いも、契約書の言葉だけでなく、実際に誰が利益を受け、誰が費用を負担したのかによって判断されます。
本連載では、契約上の予定と現実との間で起きる問題も、そのまま取り上げます。
全15話の構成
第1部 母の財産管理が止まりかけた
水漏れと大規模修繕をきっかけに、山田家は家族信託を始めます。
ところが、長女を受託者にすること、登記名義を長女へ移すこと、家賃の振込先を変更することには、それぞれ異なる法律上・税務上の意味がありました。
CASE 01
第1話 水漏れなのに、修繕工事を決められない
賃貸マンションで水漏れが発生します。
管理会社は早急な修繕を求めますが、所有者である和子さんは、工事の内容を理解して判断することが難しくなっています。
美咲さんが母の代わりに対応しようとしても、娘であるというだけで契約を結べるわけではありません。
家族信託は、何を解決するための仕組みなのか。
山田家が信託を検討する出発点を描きます。
CASE 02
第2話 長女を受託者にすると、贈与になる?
長女を受託者にすると、母から長女への贈与になるのでしょうか。受託者と受益者の違い、自益信託と設定時の贈与税を山田家の会話で整理します。
CASE 03
第3話 登記簿に長女の名前――マンションを贈与したことになる?
信託登記で賃貸マンションの名義が長女へ変わると、贈与になるのでしょうか。登記名義と受益権の違い、登録免許税、不動産取得税を山田家の会話で整理します。
CASE 04
第4話 家賃は、どの口座へ振り込んでもらう?
家賃はどの口座で受け取り、誰が所得税を申告するのか。受託者の分別管理と、受益者に所得が帰属する考え方を山田家の会話で整理します。
第2部 受託者になって初めて分かった税務
美咲さんは受託者として、家賃の請求・入金管理、信託の計算書の提出、母への送金、受託者報酬の受取りに関わります。
ところが、実務を行う人、所得や課税売上げが帰属する人、税金を申告する人は、必ずしも同じではありません。
家族信託の運用開始後に生じる、インボイス、信託の計算書、未分配の家賃、受託者報酬の問題を取り上げます。
CASE 05
第5話 インボイスの登録番号は、母と長女のどちらを書く?
信託開始後、事業用家賃のインボイスには母と長女のどちらの登録番号を書くのか。受益者への売上帰属と、受託者が担う発行実務を山田家で確認します。
CASE 06
第6話 確定申告の前に、受託者が提出する書類がある?
確定申告の前に、受託者には1月31日までの提出書類があります。信託の計算書と母の確定申告の違い、初年度にそろえる資料を山田家の事例で確認します。
CASE 07
第7話 母へ渡していない家賃にも、税金がかかる?
管理用口座に残し、母へまだ渡していない家賃にも所得税はかかるのでしょうか。受益者課税の考え方と、送金額・口座残高・不動産所得の違いを山田家の会話で整理します。
CASE 08
第8話 長女が受け取る受託者報酬は、経費になる?
母が長女へ受託者報酬を支払えば、賃貸マンションの必要経費になるのか。契約、生計、業務実態、受け取る側の申告を山田家と整理します。
第3部 契約どおりに進まない
家族信託の契約には、美咲さんが借入れやマンションの売却を行えることが記載されています。
しかし、契約書に権限があることと、銀行や買主との取引が実際に成立することは同じではありません。
契約、金融機関の実務、税務の間で起きる問題を取り上げます。
CASE 09
第9話 銀行から「誰が借りるのですか」と聞かれた
2,000万円の大規模修繕を前に、受託者の美咲が1,500万円の融資を相談。誰が借主となり、どの財産で返済するのかを整理します。
CASE 10
第10話 2,000万円の工事は、全部修繕費?
信託した賃貸マンションに2,000万円の工事見積り。受託者が支払う工事費を、修繕費と資本的支出にどう分け、受益者の申告へつなぐのかを確認します。
CASE 11
第11話 信託不動産の赤字は、年金やほかの所得から引ける?
信託不動産が赤字になっても、受益者の年金やほかの所得から差し引けるとは限りません。山田家の数字で、損益通算と繰越しの制限を確認します。
CASE 12
第12話 買いたい人が現れた。今、マンションを売るべきか?
信託したマンションに1億3,000万円の購入打診。売却する人と税金を申告する人の違い、取得費、借入返済後に残る資金を確認し、山田家が売らない判断をするまでを描きます。
第4部 母の死亡後も信託は続く
和子さんが亡くなっても、山田家の信託は終了しません。
健一さんと美咲さんが受益権を2分の1ずつ取得し、美咲さんが引き続きマンションを管理します。
登記名義が変わらないなかでの相続税、複数受益者の所得計算、マンションの売却、信託の終了までを取り上げます。
CASE 13
第13話 登記は長女名義。それでも相続税がかかる?
母が亡くなっても、マンションの登記名義は受託者である長女のまま。兄妹が受益権を2分の1ずつ取得したときの相続税、借入金、小規模宅地等の特例を確認します。
CASE 14
第14話 兄妹で受益権を半分ずつ取得したら、家賃も半分?
母の死後、兄妹が受益権を50%ずつ取得。受託者の長女が一括管理する家賃と経費が、なぜ兄妹の所得になり、分配額と申告額が異なるのかを確認します。
CASE 15
第15話 マンションを売却して、信託を終了する
1億4,000万円でマンションを売却。受託者が行う売却手続、兄妹に帰属する譲渡所得、借入金返済後の残余財産、信託終了までの税務を確認します。
この連載の読み方
各話は、山田家で実際に問題が起きる場面から始まります。
まず、美咲さんたちが何に困り、どのような疑問を持ったのかを描きます。
そのうえで、信託契約、お金の流れ、登記、税務上の取扱いを確認し、山田家がどのような判断をしたのかを示します。
各話の最後は、次の4項目で整理します。
山田家の結論
山田家が、具体的な事情を踏まえて選んだ対応です。
一般的な注意
山田家の結論を、ほかの家族へそのまま当てはめることができない理由や、個別に確認すべき事項を示します。
今回のポイント
その話で取り上げた税務上の重要事項を簡潔に整理します。
次回予告
今回の判断が、次の問題へどのようにつながるのかを紹介します。
物語部分だけを続けて読むことも、現在困っている税務問題に近い話から読むこともできます。
この連載を読むうえでの注意点
家族信託の税務は、信託契約の内容と実際の運用によって結論が変わります。
親を委託者、子を受託者とする同じような家族信託であっても、次の事項が異なれば、税務上の取扱いも同じになるとは限りません。
- 誰が受益者になるのか
- どの財産を信託するのか
- 受託者にどのような権限を与えるのか
- 受託者報酬を支払うのか
- 誰が借入れを行い、誰が返済するのか
- 当初受益者が亡くなった後も信託を続けるのか
- 次の受益者を誰にするのか
- どのような場合に信託を終了するのか
- 信託終了後の財産を誰が受け取るのか
また、家族信託には、税務だけでなく、信託契約、不動産登記、金融機関の実務なども関係します。
本連載では税務を中心に解説しますが、税務上の判断に必要な範囲で、法律、契約、登記についても取り上げます。
本連載は一般的な情報を提供するものであり、個別の信託契約について法律判断または税務判断を行うものではありません。
実際に家族信託を検討するときは、契約を作成する専門家だけでなく、家族信託の税務を確認できる税理士にも契約内容を共有してください。
第1話から読む
水漏れなのに、修繕工事を決められない
母が所有する賃貸マンションで水漏れが発生。説明を受けたことを忘れてしまった母に代わり、長女は修繕工事を決められるのでしょうか。
家族信託の税務についてお困りではありませんか
家族信託の税務は、契約を締結したときだけの問題ではありません。
信託を始めた後も、家賃収入、受託者報酬、修繕、借入れ、不動産の売却、受益者の死亡、信託の終了など、それぞれの段階で税務上の確認が必要になります。
これから家族信託を始める場合には、契約を締結する前に、予定している契約内容と税務上の取扱いが合っているかを確認することが重要です。
すでに家族信託を始めている場合には、信託契約書だけでなく、家賃の入金口座、借入金、修繕費、受託者報酬、これまでの申告内容なども確認する必要があります。
家族信託を始める前の税務確認、信託開始後の確定申告、受益者の相続、信託不動産の売却や信託終了についてお困りの場合は、現在の契約内容と財産の状況をお聞かせください。